

2026年5月,95岁的巴菲特坐在奥马哈体育馆的观众席上,以"旁听者"的身份,出席了他一手创办的股东大会。台上正版炒股软件,新CEO阿贝尔第一次独立主持;穹顶,他的60号球衣和芒格的45号球衣并排悬挂。
全世界都还记得他三年前在东京说过的那句话:"20年或50年后,日本和美国都会更强大。"
那中国呢?
"看好日本"这门生意,账是这样算的
要搞清楚巴菲特为什么看好日本,得先搞清楚他在日本到底干了什么。
2019年,他开始在日本借钱——发行日元债券,借款利率低得离谱,最低的一档大概只有每年零点几个百分点。然后,拿着这笔几乎免费的钱,去买了日本五大商社的股票,每家大概买了5%左右。这几家商社每年给股东分红,股息率在4%到5%之间。
芒格生前给这笔交易做过一个教科书式的总结,大意是:你用每年不到1%的成本借来钱,去买每年给你5%分红的股票——光这个利差,就已经是白捡了。
这还没算完。这些年日元一路贬值,跌幅超过五成。伯克希尔借的是日元、持有的是资产,日元越跌,还债越便宜,同时商社的海外资产折算成美元也越值钱。这一进一出,额外产生了超过二十亿美元的税后汇兑收益。
五家商社的股价,涨幅最猛的超过了四倍,最少的也翻了两倍多。这不是押注日本经济会腾飞,这是一笔精密设计的套利交易。
巴菲特自己也说过,他当年翻了翻商社的财报,最让他心动的是:这几家公司的运营逻辑和伯克希尔高度相似——持有多元化资产、长期经营、靠现金流吃饭、回购股票、高管薪酬不高。
而这几家商社真正的生意,其实跟日本本土关系不大。它们控制着全球的液化天然气贸易、东南亚的农田、全球牛肉的供应链……说白了,赚的是全球大宗商品和贸易的钱,日本本土GDP涨不涨,影响并没有那么大。
值得一提的是,巴菲特把这笔投资定义为"持有五十年"。理解这句话,还需要另一个背景:他在去世前重新安排了遗产,所有财富将捐入一个家族信托,要求十年内全部捐出,接班人阿贝尔需要一个可以"长期持有不动"的资产叙事。"五十年"更像是一种制度设计,而不是一个经济预测。
说完这些,再来看看日本本土现在是什么状态。
日本央行今年把经济增速预期砍了一半还多,同时把通胀预期大幅上调。进口商品的价格同比飙涨了将近两成,因为日本几乎所有的能源都靠进口,中东一有风吹草动,油价一涨,日本的整个成本体系就开始抖动。
企业的日子很难过。今年光餐饮业的破产数量就创了历史新高,涂料行业因为原料价格飙涨,破产案例骤增超过两成。有私人智库已经在预警:今年夏天,可能是新一轮破产潮的起点。
日本的老龄化还在加速,65岁以上人口接近总人口的三成。在AI这条新赛道上,日本也已经明显掉队,生成式AI的普及率连中国的三分之一都不到。
他说美国会更强,但他自己手里攥着四万亿现金
关于美国,巴菲特的态度是一以贯之的:美国制度有自我纠错能力,美国市场有深度,美国五十年后一定会更好。
这套逻辑没什么问题,说的都是真的。
但有意思的是,他同时也在做另一件事:把现金储备堆到了历史最高点,将近四千亿美元,相当于他手里的股票仓位还多。而且他已经连续十四个季度在净卖出股票,光今年一季度就净卖出了超过八十亿美元。
更绝的是,巴菲特有一个以他自己名字命名的市场估值指标:用美股总市值除以GNP,他认为超过200%就是危险区域。今年这个数字是228%。他还公开把现在的市场比作"一个附带赌场的教堂"。
你很难说一个人"看好美国",同时又觉得美国市场"高估到危险了"。嘴上在说国运,手上在建防线——这本身就是最值得琢磨的信号。
伯克希尔的股价,从他宣布退休计划到现在,跌了大约一成,跑输同期标普500将近四十个百分点。市场用真金白银在给"巴菲特溢价"重新定价。
然后说说美国的债务。
国债总额已经突破三十九万亿美元,国会预算办公室的预测是,再过十年,这个数字会涨到五十六万亿。光利息支出,2025年的最后三个月就花了将近三千亿美元,到2035年,每年的净利息支出预计会超过两万亿——比军费还高。
参议院刚刚推动延长了一批减税政策,预计十年内还要多增加数万亿债务。与此同时,最高法院裁定特朗普的关税政策违法,未来十年的财政缺口因此又多出两万亿。
一边减税,一边扩支,利息还在复利滚动,美国的财政空间正在被一步步压缩。
还有一个数字,很少有人注意:美国的研发支出占GDP比重已经下滑到了0.7%,不到中国的三分之一。 债务挤掉的,不只是民生支出,还有科技竞争力的根基。
中国"缺席"了预言,但不缺席这场角逐
巴菲特对中国的评价,就四个字:谨慎乐观。
这八个字没有翻车,他对中国一直是"赚了钱就走"的状态。当年买中石油,不到两亿的本金,最后套现了将近四十亿,七倍多的收益;后来买比亚迪,八港元一股进去,历时十几年,清仓时收益超过三十八倍。
都是大赚,都是清仓。
他的解释是:行业竞争太激烈,龙头地位不稳——这是表面理由。更深的一层,他自己也承认过:投资重心始终在美国,他了解美国的规则,在其他地方没有这种感觉。
这句话才是关键。
巴菲特有一套"能力圈"原则:只投你真正看得懂的东西,能力圈的大小不重要,重要的是知道自己的边界在哪里。1999年网络泡沫那年,他坚持不碰科技股,全年收益几乎是零,而同期大盘涨了两成,所有人都在嘲笑他过时了。结果2001年泡沫破了,他反而赚了钱。
这套方法论帮他在美国赢了几十年。
但它同样意味着:中国新能源的崛起速度、新兴产业的迭代节奏、政策工具的灵活运用——这些变量超出了他愿意下注的认知范围。他的沉默,不是对中国未来的判断,是他方法论到了边界。
现在来看看中国自己的账本。
今年一季度,GDP同比增长了5%,进出口增速是近五年来最高的一次,其中出口机电产品增幅将近两成。工业这边,装备制造业的增速跑赢了整体经济。
更重要的一个信号:工业出厂价格时隔四十一个月,终于从负数转成了正数。 这意味着那段"生产越多、越不赚钱"的日子,暂时告一段落了。资金在往哪儿走?计算机和办公设备制造增速超过两成,航天器制造增速将近两成,信息服务业增长也差不多。
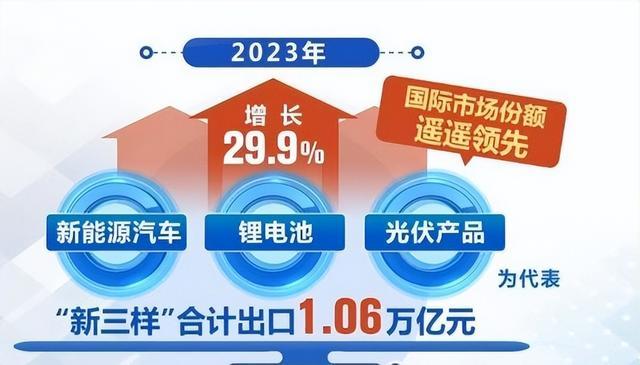
产业端更直接。光伏组件、风电设备、动力电池,这三个赛道,中国分别占据了全球产量的七八成。"新三样"五年前还只是个概念,现在出口额已经是当时的四倍多。
这些行业的规则,不是在美国的教科书里写的,也不是巴菲特能圈进他"能力圈"的东西——是中国自己在实践里摸索出来的。
巴菲特没有把中国写进他的预言,这是真的。但这个世界有没有"中国那一章",从来不取决于他写不写。
富华优配提示:文章来自网络,不代表本站观点。


